
Jan Hemmer
IČO 08017794Ověření v ČNB (otevře se v novém okně)
Komunikaci s nimi vyřídíme za vás a najdeme vám nejlepší nabídku.


Za celým naším týmem stojí
Jsme tu pro vás
Za vaší hypotékou stojí konkrétní člověk. Seznamte se s našimi poradci.
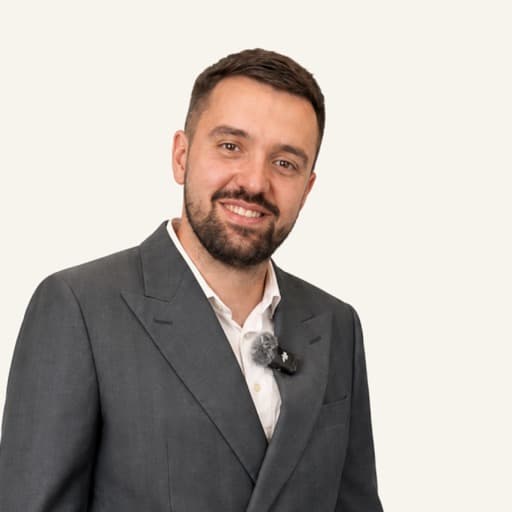
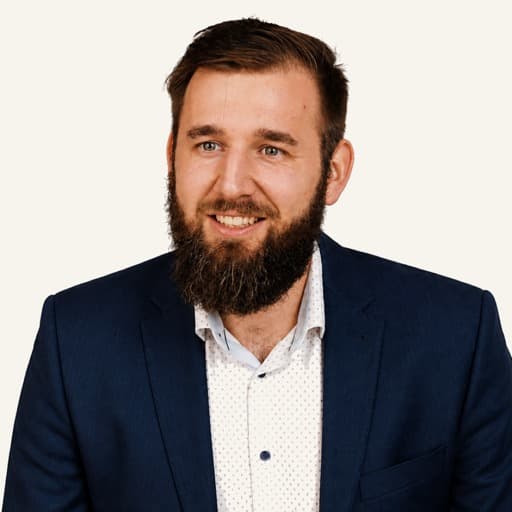
Poznejte tým, který vás provede hypotékou.
Poradce 01 / 09
Všichni naši poradci jsou vázaní zástupci eDO finance, a.s. Oprávnění každého z nich ověříte v registru ČNB (otevře se v novém okně) podle uvedeného IČO — registr neumožňuje přímý odkaz na osobu, IČO zadáte do vyhledávání.
Zkušenosti našich klientů
Takto hodnotí spolupráci s Hypoškou naši klienti.
5 z 5 hvězdiček
„Musím říct, že jsem byl z finančních poradců vždycky trochu skeptický, ale tady se to fakt změnilo. Všechno mi bylo vysvětleno úplně v klidu a lidsky, žádný nátlak nebo složitý řeči, kterým by člověk stejně nerozuměl. Nejvíc oceňuju, že se fakt zajímal o moji situaci a nesnažil se mi jen něco „prodat“. Spíš jsme to brali jako společné hledání nejlepšího řešení. Díky tomu mám teď konečně přehled ve financích a pocit, že to mám pod kontrolou. Komunikace super, kdykoliv jsem něco potřeboval, nebyl problém se domluvit. Za mě určitě doporučuju 👍“
Jiří Šulc
Spolupráce s: Jan Hemmer
5 z 5 hvězdiček
„S panem Hemmerem jsme už pár záležitostí ohledně financí vyřešili a vždy na jedničku. Velmi nám pomohl při řešení hypotéky. Oceňuji především jeho profesionální přístup, spolehlivost a to, že dokáže složité finanční věci vysvětlit lidsky a srozumitelně.“
Pavel Cvrkal
Spolupráce s: Jan Hemmer
5 z 5 hvězdiček
„Pana Hemmera jsem poznal cca před 6 měsíci. Pomohl mi hladce vyřídit hypotéku a dostat se na lepší sazbu, než u mého osobního bankéře. Rád doporučuji!“
Michal Zikmund
Spolupráce s: Jan Hemmer
Recenze 01 / 03

Krok 1
V kalkulačce si nastavíte výši úvěru a dobu splácení — orientační měsíční splátku vidíte hned.
Krok 2
Necháte nám telefon, potvrdíte ho jednorázovou SMS a do 24 hodin vám zavolá hypoteční poradce. Zdarma a nezávazně.
Krok 3
Poradce porovná nabídky bank, vyjedná podmínky a provede vás celým vyřízením až k podpisu.
Krok 4
Podpisem to nekončí. Konec fixace pohlídáme s vámi — v klientské zóně vidíte, kdy přijde.
Hypotéku s námi vyřídíte jednou a rádi — tady je, co pro vás uděláme navíc.
Porovnáme nabídky bank a vyjednáme co nejlepší podmínky přímo pro vaši situaci.
Kompletní dokumenty připravíme a vyřídíme za vás — zdarma a nezávazně.
Většinu případů vyřídíme do 2 až 6 týdnů podle složitosti.
Vše probereme po telefonu nebo online, osobní schůzky jen když je sami chcete.
Vysvětlíme vše přátelsky a lidsky — mluvíte s konkrétním poradcem, ne s call centrem.
Poradíme si s OSVČ, kombinacemi příjmů i netypickými nemovitostmi.
Zkontrolujeme realitní smlouvy a vyřešíme za vás jednání s katastrem nemovitostí.
V klientské zóně vidíte své žádosti a pohlídáme vám i konec fixace.
Vaši partneři pro život s hypotékou
Jsme tu pro vás od prvního propočtu až po poslední splátku.
Pomůžeme vám vybrat a vyřídit hypotéku, která odpovídá vašim možnostem a plánům. Nabídky bank vysvětlíme srozumitelně, abyste věděli, co podepisujete a proč. Podpisem smlouvy ale naše spolupráce teprve začíná.
Hlídáme s vámi konec fixace, možnosti refinancování i mimořádných splátek. Společně řešíme také to, jak hypotéku splatit dříve a přitom si zachovat potřebnou finanční rezervu. Chceme, aby vám hypotéka dávala smysl i v dalších letech.
Když se vám rozroste rodina, změní příjem nebo začnete plánovat jiné bydlení, máte se na koho obrátit. Za Hypoškou stojí konkrétní poradci, kteří znají váš příběh a pomohou vám promyslet další krok. Na důležitá rozhodnutí kolem svého bydlení tak nemusíte být sami.
Vysvětlíme výhody i rizika. Na rozhodnutí vám necháme prostor.
Zkušenosti jednoho poradce mohou pomoci celému týmu — a také vám.
Podpisem pro nás spolupráce nekončí. Myslíme i na další život vaší hypotéky.
Hypoteční poradna
Odpovědi našich poradců na to, co vás nejvíc zajímá.
Úroková sazba není zdaleka všechno. Dívejte se také na RPSN, podmínky slev, délku fixace, možnosti mimořádných splátek a poplatky za změny. Zajímejte se, co se stane po skončení fixace a jak vysokou splátku by váš rozpočet zvládl při dražším úroku. Zažili jsme spoustu zákazníků, kteří si při sazbách pod 2 % vzali maximální hypotéku a už tehdy měli co dělat, aby si ji mohli dovolit splácet. Jakmile jim po skončení fixace poskočil úrok na nepříjemných 6 %, jejich splátka se stala neúnosnou a museli nakonec nemovitost prodat. Proto je dobré mít poradce, který udělá analýzu vašich příjmů a výdajů. Díky těmto informacím vás může připravit i na negativní scénáře a případně vám rozmluvit hypotéku, která by byla příliš „na krev“.
To, že máte pro banku dostačující příjem ještě neznamená, že máte hypotéku v kapse. Klíčovým momentem je dokončení odhadu ceny nemovitosti pro banku. Teprve potom znáte přesnou hodnotu nemovitosti, kterou můžete dát do zástavy. Častokrát se stává, že banka stanoví cenu nemovitosti nižší, než je její prodejní cena. A nezapomeňte, že banka vám půjčí maximálně 80-90 % z odhadní ceny. Takže pokud potřebujete maximální výši hypotéky a nemáte více vlastních zdrojů nebo další nemovitost vhodnou k zástavě, nemovitost si nejspíš nebudete moct dovolit.
Spousta kupujících horlivě podepíše rezervační smlouvu, zaplatí nevratný rezervační poplatek a následně zjistí, že daná nemovitost je mimo jejich možnosti, protože nemají pro banku dostačující příjem, nebo si nepřipravili rezervu, protože nepočítali s tím, že odhadní cena vyjde níže než prodejní cena. Než cokoliv podepíšete, poraďte se s odborníkem. Během pár minut dostanete mnohem přesnější obrázek, jaké jsou vaše možnosti, a jaká jsou případná rizika.
Pokud nemáte dostatečnou rezervu nebo pasivní příjem, zajistěte se proti dlouhodobému výpadku příjmu. Doporučujeme si sjednat dobrovolné životní pojištění, které je zaměřené především na krytí dlouhodobých rizik. Tím myslíme: úmrtí, invaliditu, závažná onemocnění, trvalé následky úrazu a dlouhodobou pracovní neschopnost. Každý klient má díky svému povolání, sportům a zdravotnímu stavu individuální potřeby. Proto je správné, když má poradce na výběr z několika pojišťoven, ze které vybere tu nejlepší přímo pro vás.
V bance vám zpravidla nabídnou „bankopojištění“ neboli „pojištění schopnosti splácet“. Pokud si ho sjednáte, získáte většinou slevu z úrokové sazby. Ta sleva je v našich očích ale příliš „drahá“. Tyto pojistky stojí častokrát podobně jako komplexní pojištění na míru, ale jejich krytí je o dost horší. Zpravidla obsahují pouze pojištění smrti a invalidity III. stupně, někdy také ztrátu zaměstnání. Kvalita pojistných podmínek bývá rovněž horší.
Spousta z našich zákazníků za námi přišla s tím, že jim v bance někdo trvrdil, že pojištění schopnosti splácet je povinné pro poskytnutí úvěru. To není pravda. Povinné je pojištění nemovitosti, kterou dáte do zástavy. Ke sjednání životního pojištění přímo od banky vás nikdo nemůže nutit. Raději využijte naši bezplatnou konzultaci. Životní pojištění na míru vám dokážeme sestavit během hodiny.
Proč vůbec musím mít vlastní zdroje?
Nejdřív je dobré vědět, proč vlastní peníze obvykle potřebujete. Banka vám nepůjčí 100 % z hodnoty nemovitosti, přeje si, abyste se na koupi podíleli vlastními penězi, protože poté se pro ni stává taková půjčka méně rizikovou. Banka porovnává výši úvěru s hodnotou zastavené nemovitosti; tomuto poměru se říká LTV (anglicky „loan to value“). Tento poměr je vyjádřen v procentech. U vlastního bydlení je běžná horní hranice LTV 80 %, případně 90 % pro žadatele mladší 36 let. U investičních nemovitostí je tato hranice snížena na 70 %.
Příklad:
Kupujete nemovitost s hodnotou 5 000 000 Kč. Je vám 30 let, takže vám banka půjčí maximálně 90 % z ceny nemovitosti, což je 4 500 000 Kč. Zbylých 500 000 Kč jsou vlastní zdroje, kterými se podílíte na koupi nemovitosti. LTV je 90 %, takže vlastní zdroje jsou 10 %.
Pokud nemáte žádné vlastní zdroje, existují cesty, jak přesto hypotéku získat.
Místo našetřených peněz můžete do zástavy přidat další nemovitost, například byt rodičů. Tím navýšíte hodnotu zástavy a tím i maximální výši úvěru. Vlastník další nemovitosti musí se zástavou souhlasit a rozumět riziku: při vážném nesplácení je ohrožena i jeho nemovitost.
Příklad:
Kupujete nemovitost s hodnotou 5 000 000 Kč. Je vám 37 let, takže vám banka půjčí maximálně 80 % z ceny nemovitosti, což je 4 000 000 Kč. Vy ovšem nemáte našetřeno 1 000 000 Kč, a tak někoho požádáte, zda by vám mohl ručit nemovitostí. Ta má hodnotu také 5 000 000 Kč. Sečteme hodnoty nemovitostí, které dáme do zástavy, a získáme hodnotu 10 000 000 Kč. Z té vám banka opět půjčí maximálně 80 %, což tentokrát ovšem vychází na maximální hypotéku ve výši až 8 000 000 Kč, pokud máte dostatečný příjem.
Jakmile se po čase zvýší hodnota vaší nemovitosti, můžete druhou zastavovanou nemovitost ze smlouvy vyvázat. Růst ceny nemovitostí v ČR bývá okolo 5 % ročně, takže k tomu může dojít relativně brzy.
Další možností je dar od rodiny, prodej jiného majetku, levnější nemovitost nebo odložení koupě a cílené spoření. Někdy je nejbezpečnější cesta o pár měsíců pomalejší.
Jsme si vědomi i skutečnosti, že někteří žadatelé využívají kliček v procesu schvalování hypoték. Jednoduše řečeno si díky správnému načasování vypůjčí před čerpáním hypotéky u jiné banky a tyto vypůjčené peníze poté prohlásí za vlastní zdroje. U některých bank tento postup skutečně může fungovat. Nutno podotknout, že takový postup se může velmi rychle vymstít. Někdy dotyčným druhá banka nepůjčí „na vlastní zdroje“ kvůli tomu, že jejich bonita výrazně klesla poté, co podepsali hypotéku, která je viditelná v registru dlužníků, a představuje výrazné výdaje. Nebo si při dodatečné kontrole banka všimne, že si klient před čerpáním hypotéky půjčil jinde – a v ten moment neumožní čerpání, takže celá hypotéka spadne. Proto nikomu nedoporučujeme obcházet pravidla LTV, i když je to proveditelné. Vždy se snažíme klienty na hypotéku řádně připravit, čím dříve, tím lépe.
Čím dříve se začnete na hypotéku připravovat, tím více možností budete mít. Na rozdíl od většiny Čechů budete následně vaši hypotéku moct řešit v klidu a bez kompromisů.
Začněte domácím rozpočtem, ne prohlídkami bytů. Sepište si všechny vaše příjmy a výdaje. Díky tomu získáte představu, kolik peněz vám stabilně zbývá pro případnou splátku hypotéky. Doporučujeme do budoucích výdajů krom splátky započítat i náklady jako jsou nové platby za energie, fond oprav a tak podobně. Nepočítejte pouze s ideální úrokovou sazbou. Doporučujeme si udělat „zátěžový test“, kde si rovněž spočítáte měsíční splátku hypotéky v momentě, kdy vzrostou úroky například na 6 % ročně. Najednou zjistíte, že hypotéka ve výši 8 000 000 Kč na váš vysněný dům, vás může vyjít na 30 000 Kč, ale také na 48 000 Kč měsíčně. Rozdíl dělají pouze úroky – a navýšení nákladu o 18 000 Kč měsíčně už může být pro váš rozpočet neúnosné. V takový moment si klienti buď vypůjčí, aby mohli dál splácet, nebo jsou nuceni nemovitost prodat. Ani jeden z takových scénářů není příjemný. Proto se snažíme s našimi zákazníky přípravu nepodcenit. Taková konzultace je u nás bezplatná.
Jedním z nejlepších způsobů, jak se připravit na hypotéku, je takzvaná předschválená hypotéka, kterou některé banky nabízí. Velkou výhodou je i skutečnost, že ve většině případů od vás banka nevyžaduje doložit zdroj vašich příjmů (jako je potvrzení o výši příjmu nebo daňové přiznání). To je příjemné především pro podnikatele, jejichž měsíční obrat je mnohem vyšší než příjem vypočítaná podle daňového přiznání. Funguje to tak, že vám banka na základě obratů peněz na účtu nabídne předschválený limit. Než se vám limit objeví, trvá to obvykle 4-10 měsíců. U některých bank můžete získat předschválený limit až 15 000 000 Kč bez nutnosti prokazovat příjem.
Jakmile máte předschválený limit, celé vyřízení hypotéky se velmi urychlí. V takovém případě stačí pouze vyřešit odhad nemovitosti. A pokud je vše v pořádku, můžete mít celou hypotéku vyřešenou a načerpanou klidně za týden.
V očích prodávajícího a realitního makléře získáte díky předschválené hypotéce plusové body, protože můžete prokázat, že na požadovanou výši hypotéky na 99 % dosáhnete. Navíc nebude muset prodávající čekat na vyřízení hypotéky X týdnů, ale jen několik dnů. Je to výhra pro obě strany.
Našetřené vlastní zdroje a dostatečný příjem samozřejmě nejsou všechno. Hypotéka nestojí pouze na žadatelích, ale také na stavu nemovitosti. Proto je dobré neunáhlit se při výběru, ať už se jedná o nemovitost pro vlastní bydlení, nebo pro investiční záměr.
Pokud se rozhodnete pro výstavbu, doporučujeme spolupráci s osvědčeným architektem a důkladné sestavení rozpočtu. Banka po vás bude stejně chtít projektovou dokumentaci, stavební povolení a položkový rozpočet stavby.
Velmi často se stává, že klienti neodhadnou finální cenu a peníze z hypotéky dojdou. V lepším případě pak chvíli čekají na to, než si našetří na dodělání fasády. V horším případě nezvládnou dům zkolaudovat a nesplní tak následné podmínky čerpání. A rozestavěná nemovitost se nikdy neprodá tak dobře, jako ta dokončená.
O hypotéku může žádat jeden člověk i více spolužadatelů. Jednotný zákonný maximální počet pro všechny banky neexistuje; konkrétní banky si nastavují vlastní limity a pravidla pro počet osob či domácností. Na trhu se běžně setkáte s žádostmi pro dva a někde až pro čtyři žadatele. Více lidí může pomoci příjmem, ale banka zároveň započítá jejich dluhy, výdaje, věk i úvěrovou historii.
Každý, kdo vstoupí do úvěru jako spoludlužník, obvykle odpovídá za celý dluh, ne jen za „svou část“. Pokud jeden přestane splácet, banka může chtít plnění po druhém. To platí i tehdy, když se partneři později rozejdou nebo se rodina mezi sebou domluví jinak. Soukromá dohoda sama nikoho z hypoteční smlouvy nevyváže; změnu musí posoudit a schválit banka.
Další žadatel proto není jen technický způsob, jak dosáhnout na vyšší částku. Je to dlouhodobý právní a finanční závazek, který může ovlivnit jeho vlastní budoucí půjčky. Předem si ujasněte vlastnictví nemovitosti, placení splátek, rezervu pro výpadek příjmu a postup při rozchodu, úmrtí či prodeji. Banka navíc může mít zvláštní požadavky u manželů, společného jmění nebo žadatelů ze dvou domácností.
Předčasné splacení hypotéky dává smysl, pokud úspora na úrocích, které vám zbývají zaplatit, převýší případné poplatky, které s předčasným splacením souvisejí. Zákon dovoluje hypotéku splatit zcela nebo zčásti kdykoli, ale ne vždy bez náhrady nákladů. Bezplatné situace zahrnují například konec fixace, zákonné výroční splacení části úvěru nebo některé závažné životní události.
Ze zákona máte nárok každý rok splatit bez poplatku až 25 % z původně sjednané celkové výše hypotéky. (Pokud jste si půjčili 4 000 000 Kč, každý rok můžete splatit až 1 000 000 Kč.)
Pokud chcete splatit celou hypotéku nebo jen její část před koncem fixace, v současnosti platí zákon, kdy si banka může účtovat 0,25 % z předčasně splacené částky za každý rok do konce fixačního období. Nejvýše však 1 %.
Příklad:
Chci jednorázově doplatit svoji hypotéku ve výši 2 000 000 Kč. Fixace mi ovšem skončí až za 2 roky. Pokud bych si zažádal o vyčíslení dluhu u banky, mohu očekávat, že mi vyčíslí i pokutu. Tu banka spočítá jako: (2 x 0,25 %) z 2 000 000 Kč = 10 000 Kč.
Většinou platí, že čím vyšší úrokovou sazbu mám, tím vyšší smysl dává hypotéku doplatit. Je ovšem lepší porovnávat aktuální úrok s aktuální mírou inflace. Když máte půjčeno za 5 % ročně a inflace se pohybuje okolo 2 %, není to pro vás tak výhodné, jako když je inflace například 6 %.
Hypotéka může fungovat jako skvělý nástroj, pokud dlouhodobě držíte úrokovou sazbu okolo nebo pod úrovní inflace. Proč? Protože inflace „nepožírá“ pouze hodnotu vašich úspor, ale také hodnotu vašeho dluhu. V tomto případě je inflace váš „parťák“. Kdykoliv máte půjčeno za úrok, který je nižší než průměrná míra inflace, máte půjčeno „zadarmo“. Bance každý rok zaplatíte na úroku méně, než o kolik se sníží kupní síla peněz. A v ČR většinou růst mzdy kopíruje inflaci.
Příklad:
Bratři Novákové v roce 2020 oba zdědili 1 000 000 Kč. Oba měli stejně vysokou hypotéku ve výši 5 000 000 Kč, kterou měli za 25 let doplatit.
Karel Novák se rozhodl všechny své peníze použít k umoření části jeho hypotéky. Zbyl mu nyní dluh 4 000 000 Kč. Banka mu nabídla novou fixaci na 5 let s úrokem 2 % ročně.
Petr Novák se rozhodl si svoji hypotéku ve výši 5 000 000 Kč ponechat. Banka mu také nabídla novou fixaci na 5 let s úrokem 2 % ročně. Svůj našetřený 1 000 000 Kč se rozhodl zainvestovat. Polovinu peněz zainvestoval do fyzického zlata a polovinu do akciového indexu S&P 500.
Petr bance za 5 let zaplatil na úrocích celkem 460 000 Kč. Karel pouze 368 000 Kč, protože část hypotéky umořil. Karel byl díky tomu v plusu 92 000 Kč oproti Petrovi. Petrovy investice ovšem za 5 let slušně vydělaly. Hodnota jeho zlata vzrostla z 500 000 Kč na 1 024 000 Kč a díky akciovému fondu vydělal dalších 458 000 Kč. Celkově tedy díky zainvestovanému milionu vydělal za 5 let 982 000 Kč. Petr ve výsledku Karla „porazil“ o 890 000 Kč.
Častokrát je lepší nechat si „levný dluh“ a svoje peníze zainvestovat někam, kde mi vydělají mnohem víc, než případně ušetřím na úroku bance. Investování samozřejmě nese svá rizika a výnos v minulosti nezaručuje výnos v budoucnu. Je potřeba správně diverzifikovat a svým investicím rozumět.
Jen jedna věc ohledně úrokových sazeb je jasná: budou kolísat. Ve hře je tolik proměnných, že nemá smysl předvídat přesný vývoj. V současné době Česká národní banka počítá spíše se stabilními krátkodobými tržními sazbami. Ani my v současnosti neočekáváme prudké pohyby sazeb nahoru, ani dolů. Ovlivňují je například krátkodobé sazby ČNB, delší tržní sazby, očekávání inflace, cena zdrojů bank, konkurence a riziková přirážka. Velký vliv má samozřejmě i globální politická a ekonomická situace. Nynější dění ve světě je velmi nestabilní, takže stát se může prakticky cokoliv.
Letní prognóza ČNB z roku 2026 počítá přibližně se stabilními krátkodobými tržními sazbami, nikoli s jistým prudkým poklesem hypotečních sazeb. Prognóza je podmíněná informacemi známými v době vzniku a může se změnit. Na cenu hypoték působí také delší část finančního trhu, takže ani správný odhad kroku ČNB nezaručí správný odhad nabídky bank. Nikdo seriózní vám budoucí sazbu negarantuje.
Během naší praxe jsme se zákazníky uzavírali hypotéky s úrokem 1 % - 6,5 %. Hlavní roli nehraje to, jaká je vaše počáteční úroková sazba. Mnohem důležitější je dlouhodobá spolupráce s vaším poradcem, který vám hypotéku zodpovědně spravuje, hlídá úrokové sazby, a pokud to dává smysl, sám se vám ozve s možnostmi snížení úroku kdykoliv během splácení.
Poradce vám může během počáteční sazby zajistit úrok nižší klidně o 0,5 %, ale největší úsporu vám zajistí jeho servisní služby. Hypotéka bývá na 30 let, to znamená, že většina klientů řeší refixaci hypotéky 6x za život – a pokaždé se musí dohodnout na nové úrokové sazbě. V ten moment přichází poradce, který opět vyjednává nejlepší možné podmínky. Díky tomu klientům dokážeme uspořit stovky tisíc korun na úrocích, které mohou lépe utratit nebo investovat.
Vybírejte si spolupráci s někým, kdo je ochoten se o vaši hypotéku starat po celou dobu splácení. Ne někoho, kdo vám vyjedná o 0,1 % lepší sazbu a po podpisu smlouvy zmízí.
Pro rozhodování je užitečnější připravit si tři rozpočty: se současnou sazbou, s mírným poklesem a s nepříjemným růstem při další fixaci. Pak uvidíte, zda byste v případě navýšení úrokových sazeb vyšší splátku ustáli. Délku fixace vybírejte podle potřeby jistoty, plánovaného stěhování a schopnosti unést změnu splátky. Pokud sazby později klesnou, můžete řešit refixaci či refinancování; podmínky předčasného splacení však vždy zkontrolujte ve smlouvě a zákonném režimu úvěru.
Jedna „nejvýhodnější banka pro všechny“ neexistuje. Nabídku ovlivňuje výše úvěru vůči hodnotě zástavy, příjem a jeho typ, věk žadatelů, účel, energetická náročnost nemovitosti i další produkty, které jste ochotni používat. Banka s nejnižší sazbou v reklamě může být pro váš případ dražší nebo vás vůbec nemusí přijmout. Nejvýhodnější je až konkrétní nabídka pro konkrétní domácnost a nemovitost.
Porovnávejte stejné zadání: stejnou částku, splatnost, fixaci, způsob čerpání a stejné započtení povinných služeb. Vedle sazby sledujte RPSN, celkovou částku k zaplacení, cenu účtu a pojištění, odhad, rychlost procesu, podmínky čerpání a možnosti změn. Sleva není zdarma, pokud kvůli ní roky platíte produkt, který nepotřebujete.
Pro každého z nás navíc znamenají „nejvýhodnější podmínky“ něco jiného. Pro někoho je zásadní výše úroku a RPSN, pro někoho je to rychlost vyřízení hypotéky a pro někoho maximální výše poskytnutého úvěru. V některé bance je možné získat nižší úrok, ale vyřízení hypotéky v ní může trvat o měsíc déle. Někde mi půjčí 5 000 000 Kč s úrokem 4,9 %, v konkurenční bance mohu dostat 6 000 000 Kč s úrokem 5,2 %. Každý klient má vlastní potřeby a každá z bank ho bude posuzovat jinak. Pro to se hodí mít objektivního poradce, který má nadhled a nasměruje vás rovnou tam, kde pro vás vyjedná nejlepší podmínky, včetně slev na úroku.
Aktuální srovnání má smysl udělat těsně před podáním žádosti a znovu zkontrolovat před podpisem, protože sazebníky i akce se mění. Chtějte písemné parametry a evropský standardizovaný informační přehled, ne pouze ústní příslib. Pokud porovnává poradce, ptejte se, s jakými bankami pracuje a jak je placen. Dobré srovnání otevřeně ukáže nejen vítěze, ale také nevýhody a podmínky každé nabídky.
Hned na začátku je třeba vyvrátit mýtus, že existuje oficiální „stoprocentní hypotéka“. Každá banka vám půjčí maximálně 90 % z hodnoty nemovitosti, pokud je vám do 36 let. Nad 36 let je to maximálně 80 %.
Když většina lidí mluví o „stoprocentní“ hypotéce, má tím na mysli standardní 80% nebo 90% hypotéku, kde žadatelé místo standardních vlastních zdrojů využijí půjčky u jiné banky nebo stavební spořitelny a peníze z této půjčky prohlásí za vlastní zdroje u banky, kde řeší hypotéku.
Tento postup může při kombinaci určitých bank vyjít, ale je velmi riskantní a jedná se defacto o obcházení podmínek banky (LTV). Proto před tímto uvažováním klienty varujeme a doporučujeme si raději vlastní zdroje v klidu našetřit, nebo využít možnosti dodatečné zástavy, nebo se zkrátka poohlédnout po levnější nemovitosti. Hypotéka, která je schválena takto „na krev“ se může snadno vymknout z rukou – zejména ve chvíli, kdy narostou úrokové sazby, a už tak vysoká splátka se ještě zvýší.
Před takovým postupem varujeme a doporučujeme delší jistější cestu.
Každá hypotéka je jinak složitá a od toho se odvíjí doba, za kterou zvládnete celý úvěr vyřídit a také načerpat. U jednoduchých hypoték dokážeme úvěr vyřídit a načerpat téměř vždy do
2-3 týdnů. V ideálních případech, kdy byl dostatečný příjem a vyšel dobře online odhad, jsme byli schopní celou hypotéku vyřídit i načerpat během 3 dnů od podpisu žádosti (to je náš hezký rekord).
Některé složitější případy mohou zabrat i 2 měsíce. I když se snažíme celý proces maximálně urychlovat a postupujeme bez chyb, existují faktury, které neovlivníme ani neurychlíme. Čas vyřízení prodlužují chybějící nebo rozporné dokumenty, podnikatelský či zahraniční příjem, nestandardní nemovitost, více vlastníků, věcná břemena, výstavba i vytíženost odhadce a katastru. Zdržení může vzniknout také na straně prodávajícího nebo právníka.
Z vlastní zkušenosti doporučujeme nastavit si rezervační lhůtu raději na 2 měsíce, aby byl prostor pro případné řešení komplikací. Spousta klientů podepíše rezervační smlouvu s šibeničním termínem pro vyřízení hypotéky a poté se musí domluvit s prodávajícím na prodloužení, nebo jim v horším případě propadne rezervační poplatek. Bohužel jsme zažili i případy, kdy realitní makléř nastavoval nereálné rezervační lhůty, aby záměrně propadl rezervační poplatek (a to i několikrát na jedné nemovitosti).
Jak můžete celý proces urychlit?
Ještě před prohlídkami bytů si prověřte svoje možnosti. Náš hypoteční poradce s vámi může zdarma probrat vaše možnosti a vypočítá vám přesnou bonitu u většiny bank. Navíc s vámi může udělat takzvaný „prescoring“, kde ověří vaše závazky v bankovních a nebankovních registrech dlužníků. Poté víte, které na které nemovitosti dosáhnete a jaká bude případná měsíční splátka. Ještě, než podepíšete rezervační smlouvu, nechte si ji zkontrolovat. Se svým hypotečním poradcem proberte, zda jsou všechny podmínky v pořádku. Zaměřte se na rezervační lhůtu, rezervační poplatek, odměnu realitního makléře, způsob úhrady peněz (podmínky advokátní nebo bankovní úschovy) a také veškeré podmínky předání nemovitosti.
Mimo rezervační a kupní smlouvu zkontrolujte i výpis z katastru nemovitostí (list vlastnictví) – tam můžete zjistit, zda na nemovitosti nevázne cizí zatížení, plomba, věcné břemeno a podobně. Někdy dokonce můžete zjistit nesoulad mezi listem vlastnictví a reálným stavem nemovitosti. Například u nemovitosti na venkově se nám několikrát stalo, že na pozemku stála nezkolaudovaná černá stavba. Jakmile vznikne nesoulad mezi reálným stavem nemovitosti, který vidí odhadce banky, a stavem na katastru, vyhodnotí banka nemovitost jako nevhodnou zástavu do doby, než bude vše na katastru odpovídat skutečnosti.
Jak je ohodnocený finanční poradce?
Máme pro vás dobrou zprávu: většina z našich služeb vás nestojí vůbec nic. Naše ohodnocení plyne z provize, kterou nám vyplácí banky, pojišťovny a další partnerské společnosti. Za úvodní konzultaci, analýzu a návrh řešení nic neplatíte. Poradci dostávají zaplaceno od finanční instituce (banky, pojišťovny, investiční společnosti) až ve chvíli, kdy si klient sjedná konkrétní produkt.
Provize se obvykle pohybují v procentech z objemu produktu.
U hypoték je poradce odměněn provizí ve výši 1–2 % z výše úvěru. Podobně je to u jiných spotřebitelských úvěrů.
U pojištění dostává poradce jednorázovou nebo opakovanou provizi u výročí smlouvy, která se rovněž vypočítává podílem z ročního pojistného.
U investic existují především dva způsoby odměny pro poradce. Jedním z nich je takzvaný „vstupní poplatek“, který se vypočítává z celkové investované sumy nebo také cílové částky u pravidelné investice. Tento poplatek nastavujeme individuálně v rozmezí 0–4,5% podle konkrétního portfolia.
Další odměnou je takzvaný „manažerský poplatek“, kde poradce získává odměnu od investiční společnosti za správu klientovy investice. Vypočítává se podílem z objemu spravovaných investic. Standardně bývá v rozmezí 0,25–1,5 % ze spravované částky. Někdy je takový manažerský poplatek pevně daný podle typu fondu, někdy má možnost ho poradce nastavit individuálně.
Dalo by se tedy říct, že krom poplatků za investice nemusíte poradci zaplatit z vlastní kapsy vůbec nic. Je to prospěšné pro všechny strany.
Naše odměna u hypoték tedy nesouvisí s úrokem. Někdo by si mohl myslet, že dostane horší úrokovou sazbu kvůli tomu, že řeší hypotéku s poradcem, a ne napřímo s bankou. V drtivém počtu případů tomu tak rozhodně není. Několikrát jsme klientům vyjednali nižší sazbu ve stejné bance, ve které dostal na pobočce nabídku na míru. V ojedinělých případech se nám stalo, že zákazník dostal „bezkonkurenční“ nabídku úrokové sazby – vždy se jednalo o nadstandardní neveřejnou slevu, kterou většinou poskytuje regionální ředitelství dané banky nebo stavební spořitelny. Taková sleva se objeví málokdy a téměř vždy s námi máte jistotu, že získáte nejlepší možnou nabídku od všech bank.
Máte jinou otázku?
V poradně najdete všech 148 odpovědí — od vlastních zdrojů a bonity až po refinancování a předčasné splacení.
Hypoteční poradnaVýpočet máte za minutu a nic vás nestojí. Když necháte kontakt, ozve se vám poradce s nabídkami bank na míru.
Nezbytné cookies web potřebuje k fungování. Analytické nám ukazují, co na webu funguje, marketingové umožňují cílit reklamu. Bez vašeho souhlasu nic z toho nezapneme. Zásady ochrany osobních údajů